バフェットのファンドには以下の特徴があったようです。
① アナリストがいない
② 成功報酬しか取らない
③ 投資先について話さない
④ 年に1回しか解約できない
① アナリストがいない
バフェットには、今も昔もアナリストがいません。”No part of the investment process should be outsourced(投資プロセスの一部を外注することはできない)”と語っています。「自分が理解できる事業に投資する」と言っているのに、アナリストが推奨するというだけで銘柄を購入する訳にはいきません。アナリストの持ってくるアイディアに対して来る日も来る日も「ダメ」と言い続けるのも精神的に負担がかかります。悪いなと思ってアナリストの推奨銘柄を購入してしまえば、投資スタイルが崩れます。結局、アナリストはいない方がいいという結論に落ち着いたようです。バフェットには、チャーリー・マンガ―という相棒がいます。しかし、マンガ―は自らも投資ファンドの経営に成功しており、あくまで相談相手という対等な立場のようです。
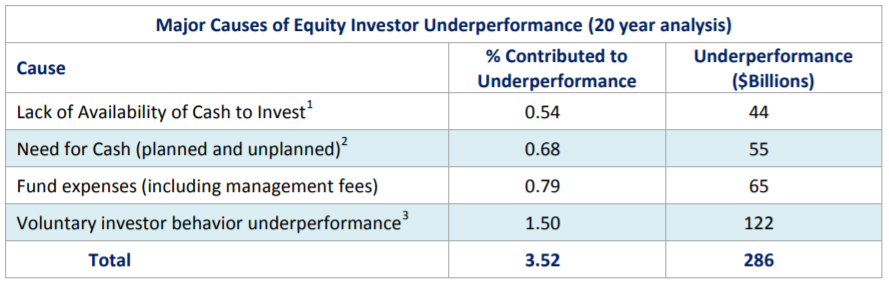
一般的な個人投資家の脱線コストがDalbar社の調査のとおり、年率1.5%だったとすれば、500万円を運用している人には、年間500万 x 1.5% = 7.5万円の脱線コストが発生しています。この脱線コストは複利で効いてくるので、1年目で7.5万円のコストは、20年後にはその数倍に膨れ上がっていることでしょう。年間7.5万円の脱線コストを削減するために、年間5万円は妥当ではないですか?資産運用アドバイザーとは、そういうご提案です。