トロント市長選挙

投資には関係のない話題ですが、今日(10月26日)はトロント市長選挙の投開票日です。任期は4年。選挙権のないと縁遠く感じてしまうので、一度調べてみようと思いました。

現在のトロント市は、1998年に旧トロント(Old Toronto)、North York、Scarborough、Etobicoke、East York、Yorkの6つの自治体が合併して誕生しました。この合併はオンタリオ州が強制したそうで、1997年の住民投票では75%が反対したそうです。行政コストを下げられるという趣旨だったそうですが、試算が甘かったのか、結果として思ったような経費節約にはつながっていないそうです。このような歴史を初めて知ったので、また後日調べていきたいです。とにかく、カナダにおいては州政府の力が市区町村に比べてかなり強いようです。
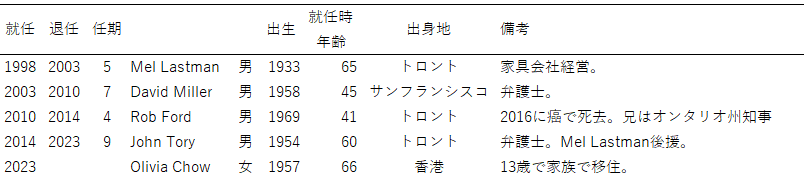
合併以降のトロント市長は上のとおり。現職のOlivia Chowさんが再選を目指しているところに、市議会議員のBrad Bradfordさんが挑む構図になっています。候補者は何と40人近くいるそうです。(リンク)。泡沫候補だらけということですが、出馬するだけならお金がかからないのでしょうか?

日本の選挙との大きな違いは、選挙カーや街頭演説が行われないこと。一軒家の庭に、選挙ポスターを刺して応援しています。声によるアピールがないため、目が見えなければ、選挙を行っているとは分からないでしょう。選挙スタイルも国や地域によって様々なんだなと知って面白いです。
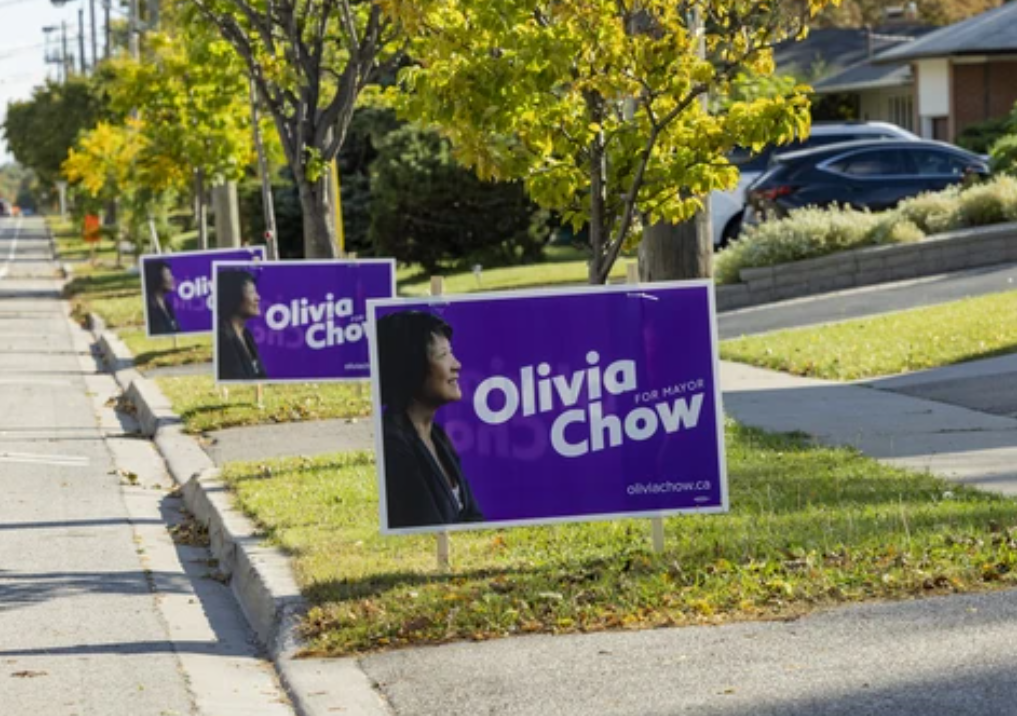
Source: National Post
https://nationalpost.com/opinion/olivia-chow-brad-bradford-toronto-mayor
競争優位性を確立するには時間がかかる

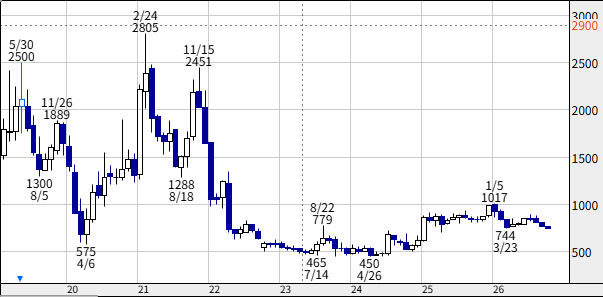
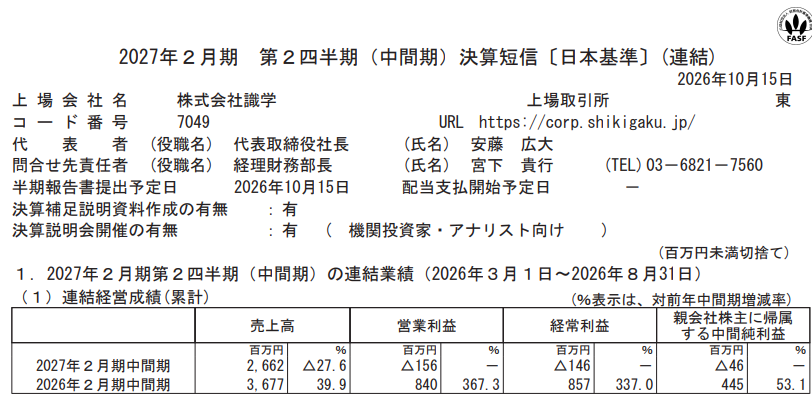
3月末決算の日本企業にとっては、9月末までの第2四半期決算発表シーズンになりました。識学(7049)の下図のような大幅減収・減益決算発表を見て、競争優位性の確立にはそれなりに時間がかかるのではないかと思いました。識学は2015年創業、2019年にマザーズに上場しました。上場直後に創業社長の安藤さんの講演会に参加したことがあるのですが、「当初から4年での上場を計画していた。逆算してやっただけです。」と自信満々に語っていた姿が記憶に残っています。

4年で上場できたということは、ビジネスモデルの構築に2年、成長実績作りに2年というイメージでしょう。逆に言えば、2年あれば真似ができてしまうビジネスモデルと言う事もできます。創業からのスピード上場が評価される風潮がありますが、数年というのは十分な競争優位性を確立して、かつその持続性が試されるには不十分だと思います。

識学の株価推移

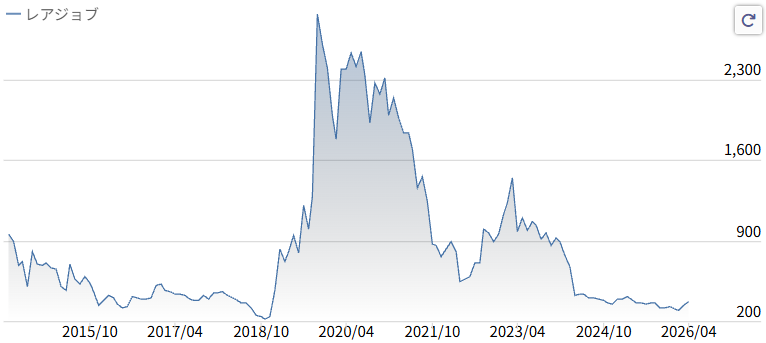
スピード上場が話題となった、その他の企業はどうでしょう?スカイプを使ってフィリピンの英語講師とレッスンを行うというビジネスモデルで一時流行った、レアジョブを覚えているでしょうか?2007年創業、2014年に株式上場を果たします。7年でのIPOは、比較的早いでしょう。こちらも以下の通り、上場株価を回復できずに上場廃止となっています(学研ホールディングによる買収)。

短期間で作られたビジネスモデルは、それだけ早く陳腐化するリスクが高いということを認識する必要があります。逆に、家具大手のIKEAの元社長による本を読んでいるのですが、1943年にスウェーデンに創業してから、現在も代名詞となっている持ち帰りができる平箱梱包による店舗を開いたのが10年後の1953年。ノルウェーに海外展開したのは20年後の1963年です。ビジネスモデルを作るのに10年ということでしょう。ユニクロも、柳井さんがジャスコを辞めて実家の衣料品店に入社したのが1972年で、ユニクロ1号店を開いた1984年まで12年。業務スーパーを展開する神戸物産も、1981年創業から、業務スーパー1号店を開く2000年まで19年。IT技術の発達した現在では経営スピードが上がっているのかもしれませんが、強いビジネスモデル構築には10年程度かかっても不思議ではない、いや、むしろ普通だということは覚えておきたいです。

amazon.ca より

安定は、希望ですか?

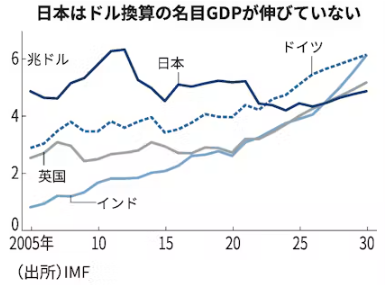
日経新聞より

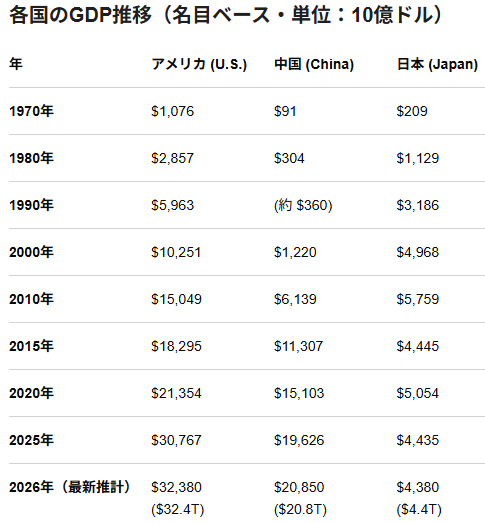
日経新聞に、2027年に現在世界4位である日本のGDPがインド、イギリスにも抜かれて世界6位になる見通しという記事がありました。上図の通り、ドル換算での日本のGDPは見事に横ばい。現状維持していますが、成長する他国に追いつかれ、そして追い抜かされてしまいました。GDP世界1位、2位のアメリカ、中国を図表に含めないという判断も、恣意的で好きになれません。2005年は日本のGDPは中国の2倍あったはずです。2010年に追いつかれ、その後25年で5倍の差を付けられてしまいました。5倍というと大きな数字に聞こえますが、年率換算するとわずか6.5%です。1年単位では、6.5%なんて誤差に感じますが、それを25年も積み重ねると5倍もの差になってしまうのが、複利効果の恐ろしいところです。

google検索結果 US China Japan GDP graph history

アメリカと中国はGoogleやApple、TencentやAlibabaに代表される、時価総額が100兆円を超えるような巨大テック企業を生み出せた数少ない国です。この両国や人口が10倍もあるインドに劣後するのは仕方ないとして、日本と同様に製造業中心で巨大テック企業を生み出せていないドイツ、金融業中心でこれまた巨大テック企業とは縁遠いイギリスにも追いつかれ、追い抜かされるというのはどう説明するのでしょうか?ドイツの人口は8000万人、イギリスは7000万人ですから、これは仕方ない範囲には入らないと思います。

滋賀県で大工修行をしていた2013年に見た、公明党の「安定は、希望です。」という選挙ポスターが忘れられません。「安定」というのは様々な解釈ができますが、私は、色々な意味で「変わりたくない」という日本の有権者の思いをくみ取ったキャッチコピーと感じました。それから13年、GDPで見ると日本は見事な横ばいを達成して、「安定」していたのかもしれません。しかし、他の国々まで「安定」して待ってくれる訳ではありません。日本が安定を目指している間に、他国に経済的に追い抜かされ、結果として選択肢が少なくなっている状況に、なんら希望は見いだせません。

公明党HPより https://www.komei.or.jp/campaign/sanin2013/poster/

コロコロ変わる経営陣は危険信号

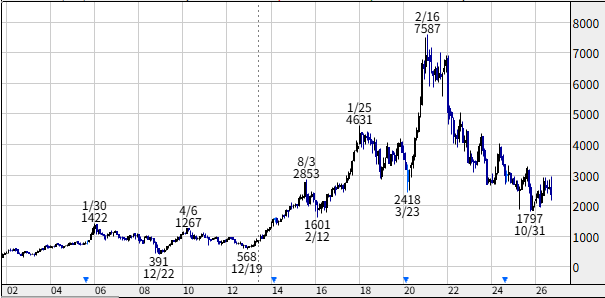
日本電産の株価推移

日本電産(NIDEC)の問題が続いています。2026年3月期の有価証券報告書についてPwCジャパン監査法人が監査意見を「不表明」としました。つまり、記載内容が正しいことを保証できませんということです。決算内容が信用できないとなると、企業価値評価も難しくなってしまいます。

1973年創業から率いた永守さんは日本を代表する経営者の一人。「すぐやる、必ずやる、できるまでやる」という永守語録。学歴にとらわれない、能力重視の人事評価制度。また、決算説明会で多くの経営陣が、IRの指導を受けたであろう、型にはまった受け答えをするわけですが、日本電産の説明会はまさに永守劇場。「これだからアナリストは何も分かってなくて困るんですわ~」との軽口が今も耳に残っています。

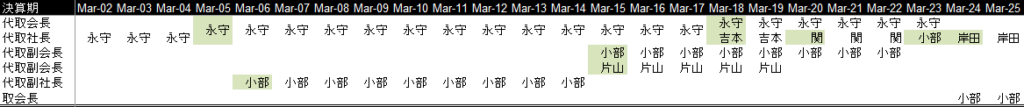
日本電産経営陣の変遷

いつから日本電産の迷走が始まったのか?私は、社長交代が頻繁になった2015年からではないかと考えています。永守社長が後継者選びと称して、元シャープの片山さんや、元カルソニックカンセイ>日産の吉本さん、元日産の関さんと2-3年で経営幹部が交代していきます。

片山さんは代表取締役副会長どまりでしたが、吉本さんは永守さんに続き2人目の社長就任。永守さんも、「とうとう見つけた」という趣旨の発言をしていたと記憶しています。しかし、永守さんのお眼鏡にはかなわなかったようで、コロコロと交代が続いてしまう。永守プレッシャーが続いたことが、不正会計の温床になってしまったのではないでしょうか?

会社経営は巨大タンカーのようなもので、今行った施策の結果が出るのは4-5年後でしょう。それまでは、良くも悪くも前代社長の経営判断の影響が残り続けるのです。代表取締役の人数がやたらと多い会社(普通は2名まで)、社長が2-3年で交代する会社は要注意だと思っています。